
 جدول قیمت طلا و سکه دوشنبه 6 مهر/ افزایش همه قیمتها
دیدگاه جدید SEC و هشدار درباره ریسکهای خروج از توکنهای استیکینگ اتریوم
پرسش و پاسخ اخیر کارشناسان کمیسیون بورس و اوراق بهادار آمریکا (SEC) درباره طبقهبندی توکنهای استیکینگ نقدشونده، بار دیگر ریسکهای خروج از این داراییها را در کانون توجه قرار داده است. طبق این راهنما، داشتن یک توکن با قابلیت انتقال تضمینی برای بازخرید فوری یا فروش به اندازه قیمت اتریوم نیست و خطرات نقدشوندگی همچنان […]
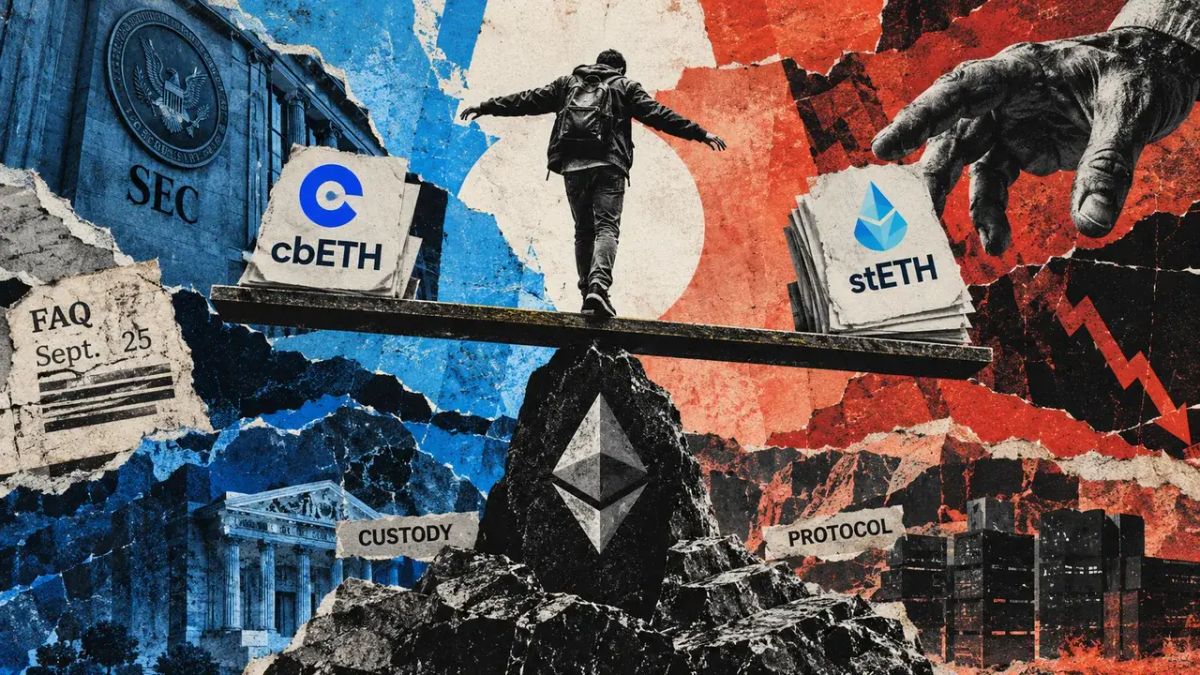
پرسش و پاسخ اخیر کارشناسان کمیسیون بورس و اوراق بهادار آمریکا (SEC) درباره طبقهبندی توکنهای استیکینگ نقدشونده، بار دیگر ریسکهای خروج از این داراییها را در کانون توجه قرار داده است. طبق این راهنما، داشتن یک توکن با قابلیت انتقال تضمینی برای بازخرید فوری یا فروش به اندازه قیمت اتریوم نیست و خطرات نقدشوندگی همچنان متوجه سرمایهگذاران خواهد بود.

صرافی کیف پول من
بخش امور مالی شرکتهای این نهاد، میان رسیدهای اثبات مالکیت به عنوان ابزار دیجیتال و توکنهای صادرشده توسط پروتکلها تمایز مشروط قائل شده است. با این حال، کارشناسان اعلام کردهاند که صِرف استفاده از برچسب استیکینگ نقدشونده، ماهیت قانونی یا تضمین نقدشوندگی آن را تعیین نمیکند و شرایط هر محصول مسیر بازخرید را مشخص میسازد.
تفاوت مسیر بازخرید در کوین بیس و لیدو
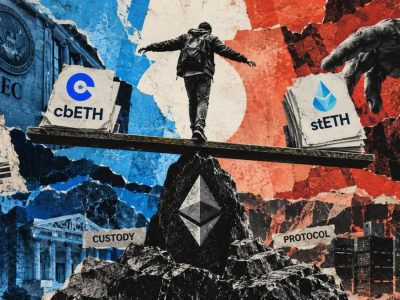
بررسی ساختار توکن cbETH متعلق به صرافی کوین بیس (Coinbase) و stETH پروتکل لیدو (Lido) تفاوتهای عملیاتی بازخرید را نشان میدهد. دارندگان cbETH به قوانین امانی کوین بیس و فرآیند احراز هویت برای لغو استیکینگ وابسته هستند که مستقیماً اتریوم آزاد تحویل نمیدهد، بلکه فرآیند مجزایی در شبکه را آغاز میکند. در مقابل، دارندگان stETH باید در صف خروج پروتکل منتظر بمانند یا ریسک لغزش قیمت را در بازار ثانویه بپذیرند.
توکن نقدشونده ضامن تبدیل آنی نیست
در نهایت، صفت «نقدشونده» صرفاً بیانگر قابلیت جابهجایی و معامله این توکنها در بازار است، نه تضمینی برای تبدیل فوری آنها به اتریوم بدون کسر کارمزد یا جریمه شبکه. در شرایط بحران نقدینگی، قیمت بازاری این توکنها ممکن است دچار افت نسبت به ارزش دارایی پایه شود و سرمایهگذاران با تأخیر در بازخرید یا زیان مالی مواجه شوند.




دیدگاهتان را بنویسید